AI buildout: kompletní mapa největší technologické výstavby současnosti
Od GPU a HBM přes networking a chlazení až po transformátory, elektrárny a datacentra
Umělá inteligence není jen NVIDIA a ChatGPT. Za každým AI modelem stojí obrovský fyzický řetězec čipů, pamětí, sítí, serverů, chlazení, elektrické infrastruktury a výstavby. Projděte si kompletní mapu AI buildoutu a firmy, které na jednotlivých vrstvách vydělávají.
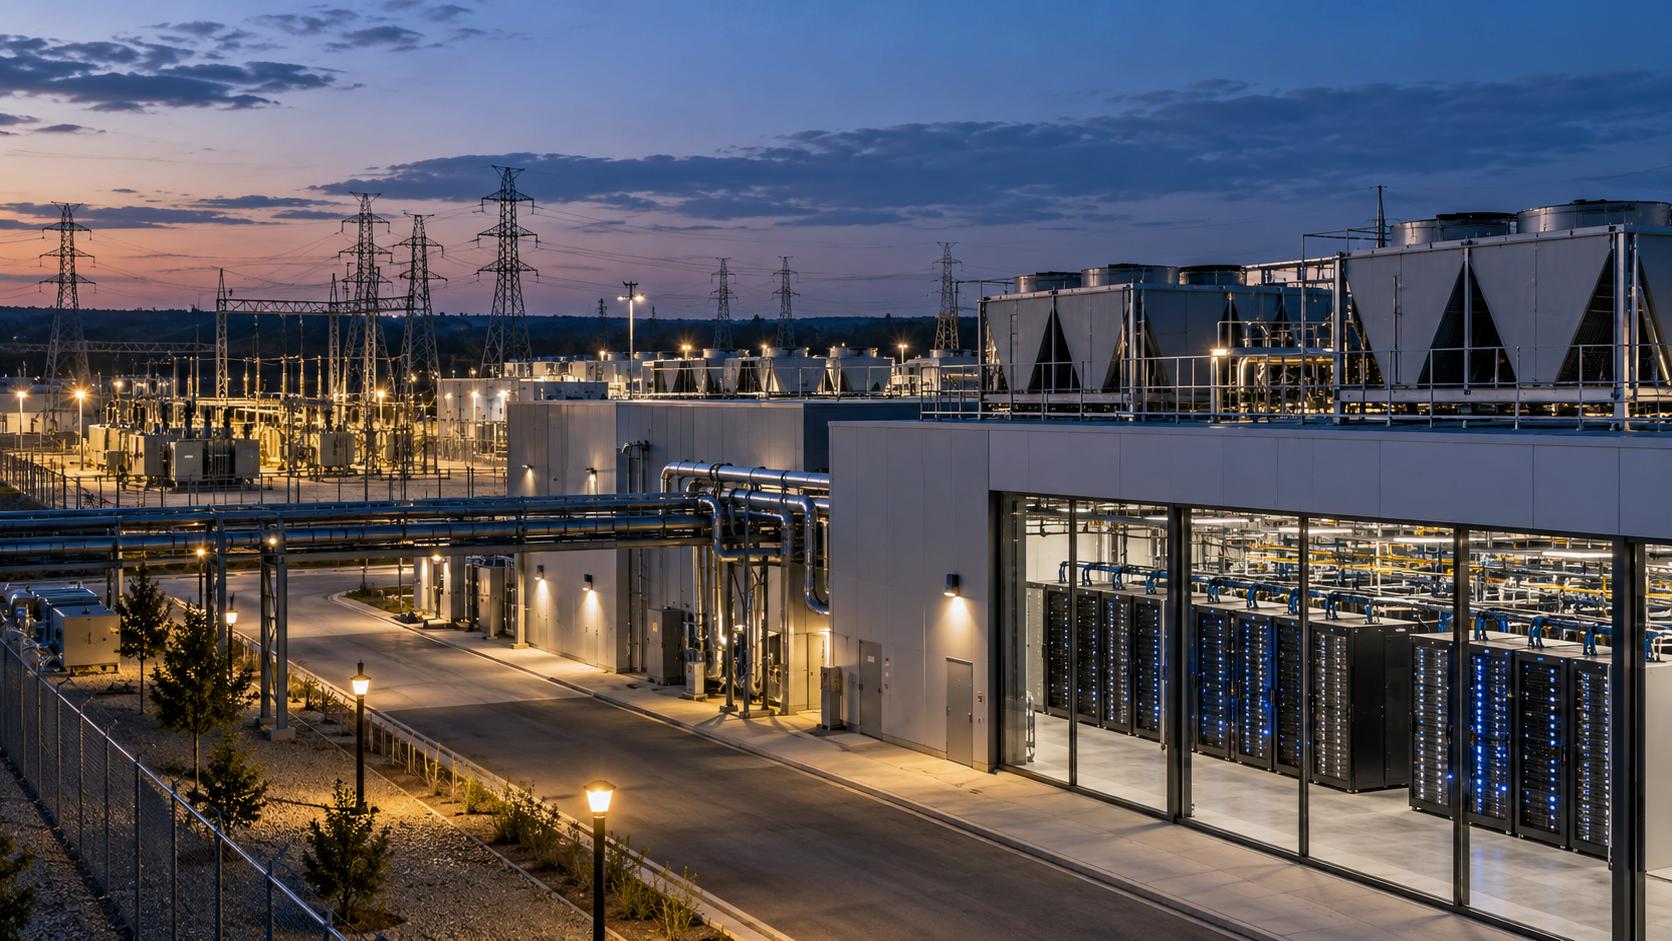
AI není jen NVIDIA. Je to nový průmyslový řetězec
Když se řekne investování do umělé inteligence, většina lidí si představí NVIDIA, Microsoft nebo možná některý z velkých cloudů. Jenže skutečný AI boom je mnohem širší. Každý nový model potřebuje výpočetní výkon. Výpočetní výkon potřebuje čipy. Čipy potřebují výrobní stroje, pokročilé pouzdření a paměti HBM. Tisíce akcelerátorů musí být propojené vysokorychlostní sítí. Servery musí někdo sestavit, umístit do racků, napájet, chladit a připojit k elektrické síti. A nakonec musí někdo postavit samotné datové centrum, rozvodnu a zdroj elektřiny.
Právě proto je užitečnější přemýšlet o AI jako o fyzickém investičním řetězci než jako o jednom softwarovém trendu. Serverové farmy, transformátory, optické kabely nebo chladicí systémy možná nejsou tak mediálně atraktivní jako nejnovější model ChatGPT, ale bez nich žádná AI infrastruktura nevznikne.
Databáze The Buildout dnes mapuje více než 500 společností ve 13 vrstvách AI infrastrukturního řetězce. To samo o sobě ukazuje, jak hluboko tato investiční vlna zasahuje do polovodičů, energetiky, stavebnictví, sítí i materiálů.
Proč je AI buildout tak velký
Rozměr současných investic je mimořádný. Microsoft v kalendářním roce 2026 počítá s kapitálovými výdaji kolem 175 miliard dolarů. Meta zvýšila výhled pro rok 2026 na 130 až 145 miliard dolarů. Amazon za posledních dvanáct měsíců vydal zhruba 169 miliard dolarů na majetek a vybavení po započtení prodejů a pobídek a výslovně uvádí, že hlavním důvodem růstu jsou investice do AI.
Pro českého investora je důležité chápat, že tyto peníze nekončí u výrobce GPU. Rozlévají se celým dodavatelským řetězcem. Část dostane výrobce čipu, část foundry, část výrobce pamětí, část networking, část výrobce elektrických rozvaděčů a část firma, která vůbec umožní datové centrum připojit do sítě.
Právě tato druhá a třetí vrstva bývá zajímavá: firmy mohou mít výraznou expozici na AI capex, ale jejich jméno se v titulcích objevuje mnohem méně.
1. Návrh AI čipů: výpočetní motor celého systému
Na začátku řetězce stojí návrh akcelerátorů. Dnes je dominantním jménem NVIDIA (NVDA). Její výhoda není jen v samotném GPU. Firma vytvořila celý ekosystém kolem CUDA, knihoven, síťových technologií a rack-scale systémů. To zvyšuje switching costs zákazníků a vytváří mnohem hlubší moat než pouhý náskok v jednom čipu.
AMD (AMD) je nejviditelnějším alternativním dodavatelem GPU. Vedle toho ale rychle roste segment specializovaných čipů navržených přímo pro konkrétní zákazníky. Tady je klíčovým hráčem Broadcom (AVGO). Ve třetím fiskálním kvartálu 2026 firma vykázala 16,7 miliardy dolarů tržeb z AI polovodičů, meziročně o 221 % více, a růst přisoudila custom AI acceleratorům a networkingu.
Do stejného trendu zapadají i vlastní čipy hyperscalerů: Google TPU, Amazon Trainium nebo interní akcelerátory dalších cloudových firem. Směr je jasný: část zákazníků nechce být navždy stoprocentně závislá na jednom dodavateli GPU.
Co si z toho má odnést investor: NVIDIA má dnes nejsilnější platformu, ale růst custom siliconu rozšiřuje okruh vítězů. Broadcom a další dodavatelé IP, interconnectů a síťových řešení mohou vydělávat i v prostředí, kde podíl jednoho typu GPU klesá.
2. Výroba čipů: návrh nestačí, někdo ho musí vyrobit
Fabless firmy jako NVIDIA nebo AMD nevlastní výrobní kapacity potřebné pro nejpokročilejší čipy. Klíčovým článkem je proto TSMC (TSM), nejdůležitější světová foundry pro špičkové procesy.
TSMC je ale samo závislé na dalším řetězci. ASML (ASML) dodává extrémně složité litografické systémy. Applied Materials (AMAT) a Lam Research (LRCX) dodávají zařízení pro různé výrobní kroky a KLA (KLAC) měřicí a kontrolní systémy, bez kterých by výtěžnost výroby nebyla ekonomicky udržitelná.
Tato vrstva je zajímavá tím, že její moat často nestojí na značce, ale na desítkách let fyziky, know-how, patentů, servisní infrastruktury a extrémně drahého vývoje.
3. Advanced packaging: skrytý bottleneck mezi waferem a hotovým AI systémem
Moderní AI akcelerátor už není jednoduchý čip. Výkonný systém kombinuje několik výpočetních částí, paměť HBM a velmi rychlá propojení. Proto roste význam pokročilého pouzdření čipů neboli advanced packaging.
Jedním z nejznámějších řešení je CoWoS od TSMC. Firma ve svých materiálech popisuje další rozvoj CoWoS, 3D stackingu a heterogenní integrace právě pro potřeby datacentrového computingu. To je důležitý posun: bottleneck nemusí vzniknout jen na výrobní lince samotného čipu, ale i ve fázi, kdy se jednotlivé části musí spojit do jednoho funkčního balíčku.
TSMC ale není jediným způsobem, jak tuto vrstvu investičně sledovat. Amkor Technology (AMKR) a ASE Technology (ASX) patří mezi velké nezávislé poskytovatele assembly, testování a advanced packaging služeb. Nejsou přímou kopií CoWoS a jejich produktový mix je širší, ale právě rostoucí složitost chipletů, HBM a heterogenní integrace zvyšuje význam celé OSAT vrstvy.
Pro investora je to připomínka, že růst prodeje GPU neznamená automaticky stejnoměrný růst celého řetězce. Některé fáze mohou mít mnohem omezenější kapacitu než jiné.
4. HBM: paměť, bez které je drahý GPU jen napůl užitečný
Dalším kritickým místem je HBM – High Bandwidth Memory. AI modely přesouvají obrovské množství dat mezi pamětí a akcelerátorem. Nestačí tedy pouze vysoký počet výpočetních jednotek; data se k nim musí dostat dostatečně rychle.
Mezi hlavní výrobce HBM patří SK hynix, Samsung a Micron (MU). Micron v roce 2026 dál rozšiřuje spolupráci s AI zákazníky a samotná firma popisuje paměť a storage jako stále důležitější součást návrhu AI infrastruktury.
HBM je dobrý příklad toho, jak se hodnota může přesunout ke komponentě, kterou dříve retail investor považoval za komoditní. Pokud je paměť limitujícím faktorem celého systému, její strategická hodnota prudce roste.
Bottleneck: výkon AI systému není dán pouze počtem GPU. Paměťová kapacita a propustnost mohou omezovat, kolik reálného výkonu dokáže cluster využít.
5. Servery a rack-scale systémy: z čipů vzniká stroj
Samotné GPU je jen jedna součást systému. Někdo musí sestavit servery, napájení, storage, síťové karty a racky. Tady vstupují do hry Dell (DELL), HPE (HPE) a Supermicro (SMCI).
Výrazně širší roli začíná mít také Celestica (CLS). Není to jen klasický kontraktní výrobce: dodává hyperscalerům networking a storage platformy, rackovou integraci a AI/ML compute řešení. V roce 2026 uvedla 1.6TbE switche a spolupracuje s AMD na rack-scale platformě Helios. To z ní dělá zajímavý příklad firmy, která stojí mezi výrobou hardwaru, networkingem a integrací celé AI infrastruktury.
S příchodem rack-scale architektur se hranice mezi serverem a datacentrovou infrastrukturou stírá. NVIDIA u platformy GB200 NVL72 uvádí rack s přibližně 120 kW příkonu a převážně kapalinovým chlazením. To je úplně jiný svět než tradiční podnikový server.
Čím vyšší je hustota výkonu v racku, tím víc se mění i požadavky na napájení, kabeláž, cooling a konstrukci celé budovy. Růst compute tedy automaticky vytváří poptávku v dalších vrstvách.
6. Networking: nervová soustava AI clusteru
AI cluster není jeden obří počítač v klasickém smyslu. Je to velké množství akcelerátorů, které musí velmi rychle komunikovat. Pokud síť nestačí, část drahého výpočetního výkonu zůstává nevyužitá.
V této vrstvě najdeme NVIDIA, Arista Networks (ANET), Cisco (CSCO), Broadcom (AVGO), Marvell (MRVL), Credo (CRDO) a Celestica (CLS). Každý sedí v trochu jiné části stacku: NVIDIA propojuje vlastní akcelerátory s NVLink a InfiniBand/Ethernetem, Broadcom dodává switch silicon a custom čipy, Arista staví vysokorychlostní Ethernet platformy, Credo řeší vysokorychlostní konektivitu a SerDes a Celestica vyrábí celé síťové platformy pro hyperscalery.
Arista ve druhém kvartálu 2026 překonala 3 miliardy dolarů čtvrtletních tržeb a uvedla 1,6Tbps AI networking platformy. Celestica ve stejném roce zpřístupnila 1.6TbE řadu DS6000 a ve svých materiálech popisuje prudký růst hyperscale networkingu. Networking se tak z vedlejšího příslušenství mění na samostatnou investiční vrstvu s několika různými typy vítězů.
Klíčový spor trhu se vede mezi proprietárnějšími přístupy a Ethernetem. Pro investora je ale možná ještě důležitější širší trend: čím větší cluster, tím více dat musí protékat mezi jednotlivými uzly. Networking proto nemusí být vedlejší položkou, ale jedním z hlavních rozpočtů AI továrny.
7. Optika: čím dál méně mědi, čím dál více světla
S rostoucí rychlostí a vzdáleností spojů naráží elektrické propojení na fyzikální limity. Proto roste význam optických transceiverů, laserů, DSP a dalších komponent.
Optika už rozhodně není příběh jedné firmy. Coherent (COHR) vyrábí lasery, optické komponenty, transceivery a další photonics prvky; v roce 2026 uváděla, že datacentrová poptávka patří mezi hlavní motory růstu a spustila PhotonLink pro další generaci AI konektivity. Lumentum (LITE) dodává lasery, moduly a optické subsystémy a v roce 2026 oznámila s NVIDIA strategické partnerství zaměřené na další generaci datacentrové optiky.
Applied Optoelectronics (AAOI) je menší a koncentrovanější sázka na optické transceivery. Fabrinet (FN) je naopak výrobní partner pro komplexní optické moduly a advanced optical packaging. Ciena (CIEN) stojí více na transportní vrstvě a propojení datacenter na delší vzdálenosti. Tyto společnosti tedy nejsou zaměnitelné: jedna prodává lasery, jiná kompletní moduly, další vyrábí pro OEM zákazníky a další řeší samotný optical transport.
U menších společností je ale potřeba být obzvlášť opatrný: vysoký růst objednávek může být doprovázen výraznou závislostí na několika zákaznících, cykličností a rychlými technologickými změnami.
Právě optika je nicméně typickou částí řetězce, kterou běžný investor při pohledu na AI často přehlíží.
8. Datacentra: kde se celý řetězec fyzicky potkává
Jakmile máme compute, servery a networking, potřebujeme fyzické místo. Datacentrový trh ale není jedna homogenní skupina.
Hyperscaleři jako Amazon, Microsoft, Alphabet a Meta budují obří vlastní kapacity. Oracle (ORCL) agresivně rozšiřuje cloudovou infrastrukturu. Vedle nich vznikla nová skupina takzvaných neocloudů, které staví nabídku primárně kolem AI compute.
Nejznámějším příkladem je CoreWeave (CRWV), ale rozhodně není sám. Nebius (NBIS) buduje full-stack AI cloud a v roce 2026 prohloubil partnerství s NVIDIA s cílem dostat se do konce dekády na více než 5 GW nasazených NVIDIA systémů. Jen ve Velké Británii oznámil investice přibližně 1,7 miliardy liber do několika nových deploymentů. Vedle nich se do AI infrastruktury posouvají také Applied Digital (APLD) a IREN (IREN), které kombinují výstavbu energeticky náročných areálů s hostingem nebo AI/HPC kapacitou.
Jiný ekonomický model mají Equinix (EQIX) a Digital Realty (DLR), které provozují datacentrové nemovitosti a colocation infrastrukturu. Investor by proto neměl házet hyperscalery, neocloudy a datacentrové REITy do jednoho koše.
Investičně je zásadní rozlišovat, kdo vlastní budovu, kdo nese dluh za její výstavbu, kdo vlastní výpočetní techniku a kdo má dlouhodobé kontrakty se zákazníky. Dvě firmy mohou být obě označované jako „AI datacenter play“, ale jejich ekonomika může být úplně jiná.
9. Cooling: AI mění datacentrum na tepelný problém
Elektrická energie použitá čipem se nakonec z velké části změní na teplo. S rostoucí hustotou racků přestává být klasické vzduchové chlazení dostatečné a do centra pozornosti se dostává kapalinové chlazení.
Vertiv (VRT) patří mezi nejviditelnější beneficienty tohoto trendu. Firma v roce 2026 rozšiřuje výrobu chillerů a dalších systémů pro AI datacentra; v Itálii plánuje do konce roku zdvojnásobit regionální výrobní kapacitu chillerů. Nové platformy počítají s racky nad 100 kW a přímým kapalinovým chlazením čipů.
Vedle Vertivu stojí za pozornost Modine (MOD) se značkou Airedale. V roce 2026 oznámila dlouhodobou kapacitní dohodu s velkým datacentrovým zákazníkem v hodnotě přes 4 miliardy dolarů pro roky 2027–2029. Schneider Electric má zase výhodu v tom, že kombinuje cooling s elektrickou distribucí a řízením budovy. Cooling tak není jeden produktový trh, ale směs chillerů, CDU jednotek, heat rejection, liquid loops a řízení celé tepelné infrastruktury.
Cooling je zajímavý tím, že nejde o volitelný upgrade. Fyziku nelze obejít softwarem. Pokud se výkonová hustota zvyšuje, teplo musí být z racku nějak odvedeno.
10. Power systems: elektřina musí projít až k čipu
Datacentrum nepotřebuje jen připojení k elektrické síti. Uvnitř budovy musí energii rozdělit, transformovat, zálohovat a bezpečně dostat až k serverům. Sem patří rozvaděče, UPS, busway, baterie, transformátory a další elektrické vybavení.
Eaton (ETN) je jeden z nejvýraznějších veřejně obchodovaných hráčů. V prvním kvartálu 2026 vykázal jeho segment Electrical Americas meziroční růst tržeb o 20 % a backlog byl o 44 % vyšší než o rok dříve. Firma dlouhodobě spojuje silnou poptávku mimo jiné s datacentry.
Dalšími významnými jmény jsou Schneider Electric, ABB, nVent (NVT) a Hubbell (HUBB). nVent se zaměřuje na elektrické propojení, ochranu a power distribution; v roce 2026 ještě rozšířil expozici na datacentra akvizicí Maverick Power. Hubbell je více navázaný na elektrickou síť, konektory a utility infrastrukturu. Tady se ukazuje další důležitá vlastnost AI buildoutu: část nejatraktivnějšího cash flow může vznikat ve firmách, které nejsou technologickými společnostmi v tradičním slova smyslu.
11. Elektrická síť: GPU lze objednat rychleji než novou rozvodnu
Jedním z největších omezení další fáze AI boomu může být infrastruktura před samotným datacentrem. Přenosové vedení, rozvodny, transformátory a připojení velkého odběru se staví výrazně pomaleji než serverový rack.
Quanta Services (PWR) patří mezi firmy, které z tohoto trendu těží přes výstavbu a modernizaci elektrické infrastruktury. Ve svém reportingu přímo zmiňuje rostoucí poptávku po přenosové, distribuční a substation infrastruktuře spojenou mimo jiné s datacentry. Ve druhém kvartálu 2026 firma vykázala backlog 53,4 miliardy dolarů.
Tohle je jeden z nejdůležitějších investičních posunů: další AI bottleneck nemusí být další generace GPU. Může jím být povolení, transformátor nebo připojení do sítě.
12. Výroba elektřiny: AI potřebuje energii 24 hodin denně
IEA odhaduje, že globální spotřeba elektřiny datacentry se do roku 2030 více než zdvojnásobí přibližně na 945 TWh. Samotné accelerated servery, tedy systémy poháněné zejména AI, mají podle základního scénáře růst ve spotřebě zhruba o 30 % ročně.
Tuto poptávku nepokryje jeden zdroj. V praxi se bude kombinovat zemní plyn, obnovitelné zdroje, baterie a stále častěji také jaderná energetika.
Mezi firmy, které se v tomto příběhu objevují, patří GE Vernova (GEV) v plynových turbínách a grid technologiích, Constellation Energy (CEG), Vistra (VST) a NRG Energy (NRG) mezi výrobci elektřiny a Cameco (CCJ) či BWX Technologies (BWXT) v jaderném dodavatelském řetězci.
GE Vernova ve druhém kvartálu 2026 vykázala silný růst objednávek a uvedla, že backlog dále výrazně rostl. Kombinace datacenter, elektrifikace a nedostatku flexibilní výroby vytváří poptávku, která přesahuje samotný AI sektor.
13. Construction: někdo musí AI továrnu opravdu postavit
Datacentrum není virtuální cloud. Je to fyzická stavba s betonem, ocelí, kabeláží, potrubím, chlazením, požární ochranou a obrovskou elektrickou infrastrukturou.
Tato vrstva zahrnuje generální dodavatele, specializované elektrotechnické firmy, HVAC společnosti i firmy zaměřené na přípravu pozemků a výstavbu energetické infrastruktury. Vedle Quanta Services (PWR) sem patří například EMCOR (EME), která provádí elektrické a mechanické instalace, Comfort Systems USA (FIX) zaměřená na HVAC a mechanické systémy nebo Sterling Infrastructure (STRL), jejíž E-Infrastructure segment pracuje mimo jiné na datacentrových lokalitách.
Právě tady se často nacházejí méně mediálně známé společnosti s vysokým operating leverage na objem nové výstavby. AI server lze objednat během měsíců, ale připravit pozemek, rozvodnu, elektrické vedení, chlazení a mechanické systémy pro celý kampus je mnohaletý fyzický projekt.
Pro investora je ale potřeba odlišit kvalitní dlouhodobý business od pouhého cyklického boomu. Stavební backlog je skvělý, ale marže, pracovní síla, pevně naceněné kontrakty a schopnost řídit projekty jsou stejně důležité jako samotný růst trhu.
14. Materiály: nejnižší vrstva technologického řetězce
AI infrastruktura spotřebovává měď v kabelech a rozvodnách, hliník, ocel, polovodičové materiály, vzácné plyny a řadu specializovaných chemikálií. Energetický buildout navíc přidává poptávku po uranu, plynu a materiálech pro přenosovou síť.
Je lákavé označit každou těžební firmu za „AI play“, ale to by bylo zavádějící. U komodit je AI zpravidla jen jeden z několika zdrojů poptávky. Přesto může být právě kumulace datacenter, elektrifikace a modernizace sítě významným strukturálním faktorem.
15. Operátoři: kdo nakonec prodává compute
Na konci fyzického řetězce stojí firmy, které výpočetní kapacitu skutečně nabízejí zákazníkům. AWS, Azure a Google Cloud kombinují obrovskou zákaznickou základnu s vlastním softwarem a stále častěji i vlastním siliconem.
Amazon ve druhém kvartálu 2026 uvedl, že AWS rostlo meziročně o 37 % a že AI i vlastní čipový business překonaly annualizovaný run-rate 25 miliard dolarů. To ukazuje, proč hyperscaleři investují tak agresivně: nejde jen o obranu pozice, ale o budování nové vrstvy cloudových tržeb.
Vedle nich vznikly neocloudy jako CoreWeave, které se snaží nabídnout specializovanější AI compute. Ty mohou růst rychleji, ale obvykle nesou vyšší kapitálovou náročnost, koncentraci zákazníků a finanční riziko.
16. Training vs. inference: buildout nekončí natrénováním modelu
První vlna AI infrastruktury byla silně spojena s trénováním obřích modelů. Další fáze ale stále více souvisí s inference – tedy samotným používáním modelů miliony lidí a aplikací.
Training je velmi výpočetně intenzivní, ale probíhá v omezených dávkách. Inference může běžet nepřetržitě a její objem roste s každým novým uživatelem, agentem a firemním workflow. Pokud se AI opravdu stane běžnou součástí kancelářských aplikací, vyhledávání, programování, reklamy nebo zákaznické podpory, poptávka po inference infrastruktuře může být dlouhodobější než dnešní tréninkový boom.
17. Kde jsou dnes největší bottlenecky
| Vrstva | Co může omezovat růst | Příklady firem |
| AI compute | Výrobní kapacita, cena, dostupnost nejnovějších akcelerátorů | NVDA, AMD, AVGO |
| Výroba čipů | Leading-edge procesy a výrobní zařízení | TSM, ASML, AMAT, LRCX, KLAC |
| Packaging | CoWoS a další advanced packaging kapacity | TSM |
| Paměť | HBM kapacita a paměťová propustnost | MU, SK hynix, Samsung |
| Networking | Bandwidth, latency, optika | AVGO, CSCO, MRVL, CRDO, ANET |
| Cooling | Výkonová hustota racků a heat rejection | VRT, Schneider |
| Power systems | Transformátory, switchgear, UPS | ETN, Schneider, ABB |
| Grid | Rozvodny, přenos, interconnection | PWR, GEV |
| Generation | Dostupný stabilní výkon | GEV, CEG, VST, NRG |
| Výstavba | Lidé, povolení, dodací lhůty, řízení projektů | PWR a specializovaní contractors |
18. Kde je skutečný moat a kde může přijít komoditizace
Ne každá firma v AI supply chainu má stejnou vyjednávací sílu. Nejzajímavější místa bývají tam, kde zákazník nemůže snadno přejít ke konkurenci nebo kde je nabídka fyzicky omezená.
Silný moat může vznikat ze softwarového ekosystému, jako u NVIDIA; z extrémně složité technologie a dlouhého vývoje, jako u ASML; z výrobní škály a know-how, jako u TSMC; nebo z certifikací, servisní sítě a dlouhodobých vztahů v elektrické infrastruktuře.
Naopak části serverové montáže, standardních komponent nebo stavebních prací mohou být konkurenčnější. I tam lze vydělávat, ale vysoký růst trhu nemusí automaticky znamenat vysoké dlouhodobé marže.
19. Největší chyba investora: skvělý business neznamená skvělou akcii za každou cenu
AI buildout je reálný a čísla jsou obrovská. To ale neznamená, že každý titul spojený s AI je dobrou investicí.
U každé firmy je potřeba položit minimálně čtyři otázky:
- Kolik jejího byznysu je skutečně navázáno na AI?
- Je poptávka strukturální, nebo jen dočasně předzásobená?
- Má firma moat, nebo může její produkt časem zkomoditizovat?
- Kolik budoucího růstu už je obsaženo v ceně akcie?
Firma může mít fantastický produkt a současně být špatnou investicí, pokud trh už do valuace započítal téměř dokonalý scénář. A naopak méně známý dodavatel může být zajímavější, pokud trh ještě plně nepochopil, jak moc se jeho koncový trh změnil.
20. Jak se na AI buildout dívat jako český investor
Český investor má proti americkým institucím jednu nevýhodu i jednu výhodu. Nevýhodou je menší přístup k managementům a profesionálním datovým službám. Výhodou je ale možnost držet dlouhodobě a ignorovat krátkodobý tlak na kvartální výkon.
Není potřeba vlastnit firmu z každé vrstvy. Smyslem této mapy je pochopit, kam skutečně tečou peníze. Investor si pak může vybrat část řetězce, které rozumí a kde vidí nejlepší kombinaci růstu, moatu a valuace.
Někdo může preferovat dominantní platformu typu NVIDIA. Jiný výrobní oligopol typu TSMC nebo ASML. Další bude hledat méně nápadné beneficienty v power systems, síti, cooling nebo construction. Všechny tyto přístupy mohou dávat smysl, pokud investor rozumí tomu, jak firma do buildoutu zapadá.
Závěr: další vítěz AI možná nebude softwarová firma
Největší lekce AI buildoutu je jednoduchá: umělá inteligence je digitální produkt postavený na obrovské fyzické infrastruktuře.
Čipy potřebují fabriky. Fabriky potřebují stroje. GPU potřebují HBM. Clustery potřebují networking. Racks potřebují kapalinu a elektřinu. Datacentra potřebují transformátory, rozvodny, elektrárny a stavební firmy. A každá z těchto vrstev může vytvořit vlastní bottleneck – a vlastní skupinu investičních vítězů.
Proto není otázka pouze „kdo vyrobí nejlepší AI čip?“. Mnohem zajímavější otázka zní: která část infrastruktury bude při dalším růstu AI nejvzácnější?
Právě tam se totiž často přesouvá vyjednávací síla, marže a nakonec i investiční příležitost.
Komentáře
Načítám komentáře…
