P/E ratio jednoduše: kdy je akcie levná a kdy P/E klame
Nízké P/E nemusí znamenat levnou akcii a vysoké P/E nemusí automaticky znamenat předraženou firmu. Důležité je pochopit, co se za číslem skutečně skrývá.
P/E patří mezi nejznámější ukazatele valuace akcií. Porovnává cenu společnosti s jejím ziskem, ale bez kontextu může investora snadno zmást. Ukážeme si, jak P/E počítat, jak ho správně používat a kdy je lepší sáhnout po jiných ukazatelích.
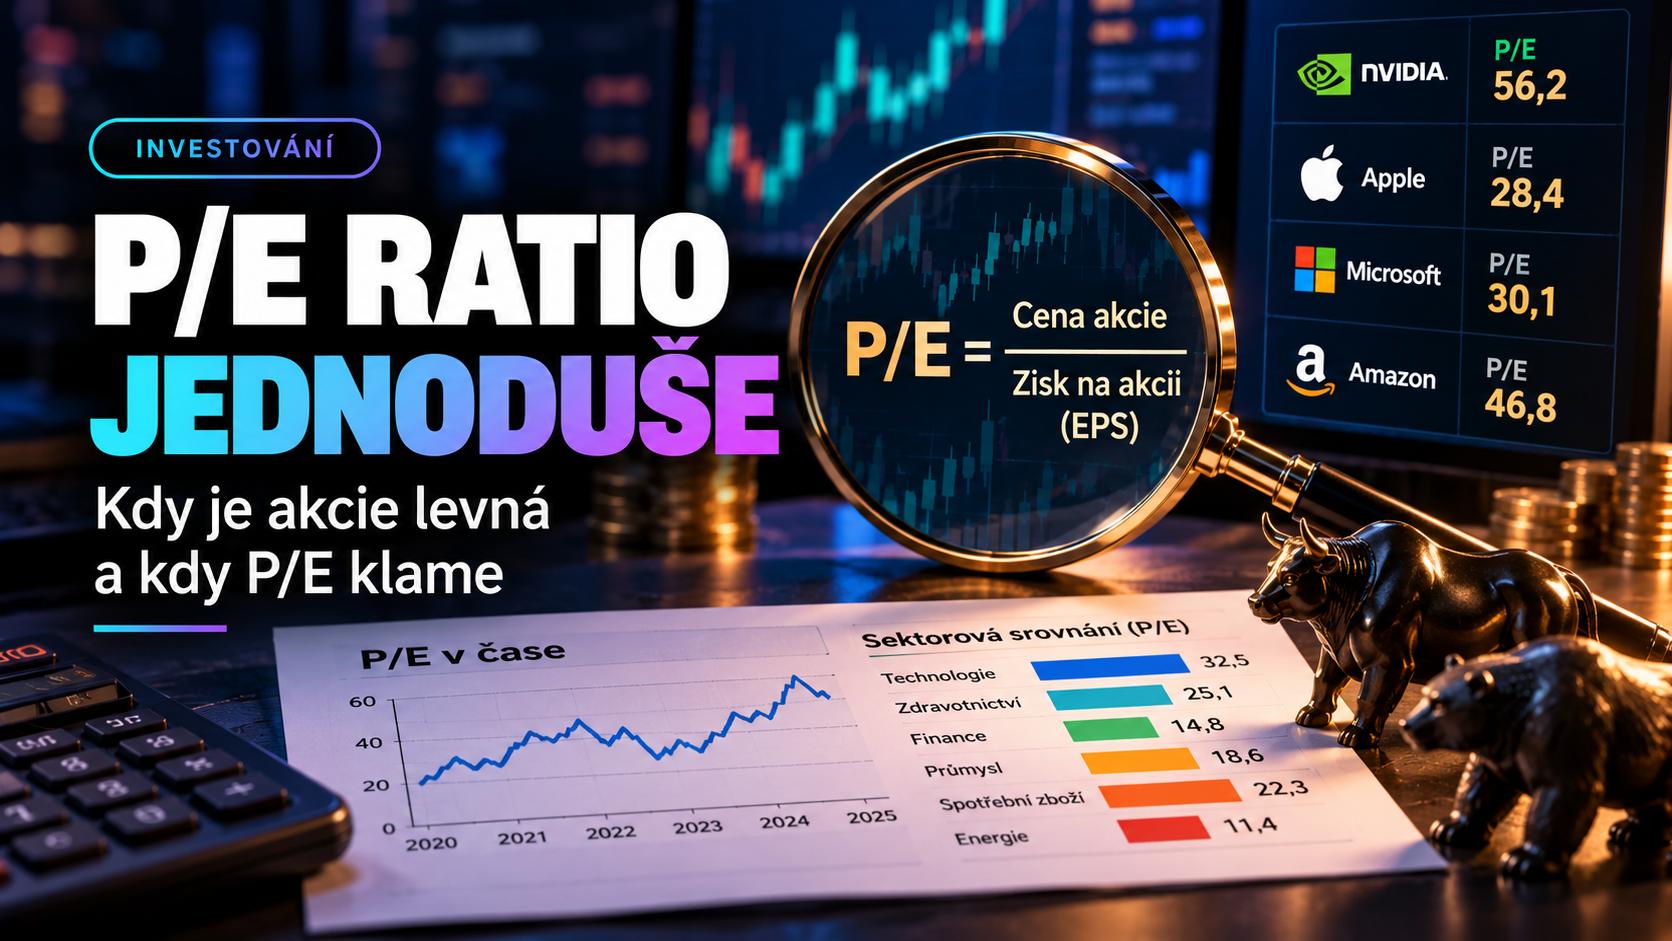
P/E neboli Price-to-Earnings ratio patří mezi nejpoužívanější ukazatele ocenění akcií.
Zjednodušeně odpovídá na otázku:
Kolikrát roční zisk firmy dnes investor platí v ceně akcie?
P/E lze nejčastěji vypočítat jako:
Cena akcie ÷ zisk na akcii (EPS)
Na úrovni celé společnosti lze přibližně použít také:
Tržní kapitalizace ÷ čistý zisk připadající běžným akcionářům
Oba přístupy jsou ekonomicky velmi podobné, ale nemusí vždy dát úplně totožný výsledek. EPS totiž obvykle používá vážený průměr počtu akcií za dané období, zatímco tržní kapitalizace vychází z aktuální ceny a aktuálního počtu akcií.
Jednoduchý příklad
Akcie společnosti stojí 100 USD.
Firma vydělává 5 USD na jednu akcii.
P/E je:
100 ÷ 5 = 20
Investor tedy za každý 1 USD současného ročního zisku platí 20 USD v ceně akcie.
To ale samo o sobě ještě neříká, zda je akcie levná nebo drahá.
Co znamená nízké P/E
Na první pohled může nízké P/E působit atraktivně.
Například:
Firma A: P/E 10
Firma B: P/E 30
Mohlo by se zdát, že firma A je výrazně levnější.
Jenže trh může firmu A oceňovat nízko z dobrého důvodu.
Může například:
- dlouhodobě ztrácet zákazníky
- mít klesající tržby
- působit v odvětví v útlumu
- mít vysoký dluh
- čelit silnější konkurenci
- mít mimořádně vysoký zisk, který nebude udržitelný
Nízké P/E tedy nemusí znamenat příležitost.
Někdy může jít o takzvanou value trap — akcii, která vypadá levně, protože se její fundament skutečně zhoršuje.
Co znamená vysoké P/E
Ani vysoké P/E automaticky neznamená, že je akcie předražená.
Rychle rostoucí společnosti bývají často oceňovány vyšším násobkem zisku.
Důvod je jednoduchý.
Pokud firma dnes vydělává 1 miliardu USD, ale během několika let může vydělávat 3 miliardy USD, současné P/E založené na dnešním zisku může vypadat velmi vysoko.
Trh ale může oceňovat budoucí růst, vysokou kvalitu podnikání nebo nižší vnímané riziko společnosti.
Vyšší P/E může být ospravedlnitelné například tehdy, když firma:
- rychle zvyšuje tržby
- zvyšuje zisk rychleji než tržby
- zlepšuje marže
- má vysokou návratnost kapitálu
- má silnou konkurenční výhodu
- působí na velkém rostoucím trhu
- má zdravou rozvahu
To neznamená, že vysoké P/E je vždy bezpečné.
Čím vyšší valuaci investor zaplatí, tím větší očekávání bývají v ceně akcie zahrnuta.
Trailing P/E vs. Forward P/E
U P/E se často setkáte se dvěma základními variantami.
Trailing P/E
Trailing P/E používá skutečný zisk společnosti za posledních 12 měsíců.
Výhodou je, že vychází z již zveřejněných výsledků.
Nevýhodou je, že se dívá do minulosti.
Pokud firma velmi rychle roste nebo naopak zpomaluje, nemusí dobře vystihovat její současnou hodnotu.
Forward P/E
Forward P/E používá odhad budoucího zisku.
Podle datového zdroje může jít například o očekávané EPS na příštích 12 měsíců nebo odhad zisku pro následující fiskální rok.
Pokud akcie stojí 100 USD a analytici očekávají EPS 10 USD:
Forward P/E = 10
Forward P/E může být pro rychle se měnící firmy užitečnější.
Má ale zásadní slabinu.
Budoucí zisk je pouze odhad.
Pokud se očekávání nenaplní, skutečná valuace může být výrazně vyšší.
Proč nelze porovnávat P/E všech firem stejně
P/E je nejlepší používat v kontextu.
Banku není příliš užitečné porovnávat se softwarovou společností.
Výrobce automobilů může mít přirozeně jiné P/E než rychle rostoucí cloudová firma.
Různá odvětví mají odlišné:
- tempo růstu
- marže
- kapitálovou náročnost
- stabilitu zisků
- cykličnost
- riziko
Proto je vhodnější porovnávat firmu:
- s její vlastní historickou valuací
- s podobnými konkurenty
- s očekávaným budoucím růstem
P/E a růst zisku
Dvě společnosti mohou mít stejné P/E, ale úplně jinou atraktivitu.
Příklad:
Firma A:
P/E = 20
Zisk roste 3 % ročně.
Firma B:
P/E = 20
Zisk roste 20 % ročně.
Při stejné valuaci může být růstový profil firmy B výrazně zajímavější.
Proto není dobré dívat se na P/E izolovaně.
Důležité je sledovat také tempo růstu zisku.
Proč P/E někdy prudce klesne bez poklesu ceny akcie
P/E má dvě části:
cenu
a
zisk
Pokud cena akcie zůstane stejná, ale zisk rychle roste, P/E automaticky klesne.
Například:
Cena akcie: 100 USD
EPS: 5 USD
P/E = 20
O rok později:
Cena akcie: 100 USD
EPS: 10 USD
P/E = 10
Akcie nezlevnila.
Firma se ale stala levnější vzhledem ke svému zisku.
To je důležitý rozdíl.
Kdy P/E nedává smysl
P/E není univerzální ukazatel.
Ztrátové firmy
Pokud firma vykazuje čistou ztrátu, její EPS je záporné.
P/E pak zpravidla nedává ekonomický smysl.
U takové společnosti lze sledovat například:
- Price-to-Sales
- EV/Sales
- růst tržeb
- gross margin
- free cash flow
- cestu k profitabilitě
Cyklické společnosti
Velmi opatrně je potřeba P/E používat u cyklických odvětví.
Typickým příkladem mohou být:
- výrobci pamětí
- těžaři komodit
- automobilky
- ocelárny
- některé energetické společnosti
Na vrcholu cyklu mohou být jejich zisky mimořádně vysoké.
P/E pak paradoxně vypadá velmi nízko právě v době, kdy jsou zisky poblíž maxima.
Po obratu cyklu mohou zisky prudce klesnout a P/E rychle vyskočí.
Proto může být velmi nízké P/E u cyklické firmy falešným signálem levné valuace.
U cyklických firem proto dává smysl sledovat také zisk přes celý hospodářský cyklus nebo pracovat s normalizovaným ziskem.
Jednorázové zisky
Čistý zisk může být ovlivněn jednorázovou událostí.
Například:
- prodejem části společnosti
- daňovou úlevou
- účetním přeceněním
- mimořádným příjmem
Takový zisk nemusí být opakovatelný.
P/E založené na něm proto může vypadat uměle nízko.
Pozor na Adjusted EPS
Firmy často prezentují adjusted neboli očištěný zisk.
To může být užitečné, pokud firma skutečně odstraňuje jednorázové položky.
Problém nastává, když společnost pravidelně označuje opakující se náklady za mimořádné.
Proto je dobré vědět, zda P/E používá:
- GAAP EPS
- adjusted EPS
- analytický odhad EPS
Dvě stránky tak mohou u stejné firmy zobrazovat rozdílné P/E a obě mohou být technicky správně.
Rozdíl může vzniknout použitím GAAP nebo adjusted EPS, trailing nebo forward zisku, basic či diluted EPS, jiného analytického konsenzu nebo jednoduše ceny akcie z jiného okamžiku.
Podrobnější vysvětlení EPS i dalších metrik z kvartálních výsledků najdete v článku Jak číst výsledky firem: tržby, EPS, marže a výhled jednoduše.
P/E vs. Free Cash Flow
Účetní zisk není totéž jako hotovost.
Proto mnoho investorů vedle P/E sleduje také Price-to-Free-Cash-Flow.
Firma může vykazovat vysoký účetní zisk, ale slabý cash flow.
Jiná firma může naopak generovat výrazně více hotovosti, než ukazuje její čistý zisk.
P/E je tedy dobrý začátek analýzy, ne její konec.
Jak používat P/E v praxi
Místo otázky:
„Je P/E 15 levné?"
je lepší položit několik dalších otázek:
Jak rychle firma roste?
Roste zisk o 3 %, nebo o 30 %?
Jaké P/E měla historicky?
Je současná valuace výrazně nad nebo pod dlouhodobým průměrem?
Jak jsou oceněni konkurenti?
Obchodují se podobné firmy za P/E 15, nebo 40?
Je současný zisk udržitelný?
Není firma právě na vrcholu cyklu?
Jak kvalitní je samotný byznys?
Má silné marže, vysoký ROIC, malý dluh a konkurenční výhodu?
Co očekává trh?
Vyšší P/E znamená vyšší očekávání.
Pokud firma růst nenaplní, může být pokles valuace velmi bolestivý.
Praktický příklad
Představme si dvě fiktivní společnosti.
Firma Alpha
Cena akcie: 100 USD
EPS: 10 USD
P/E: 10
Zisk ale meziročně klesá o 15 % a firma ztrácí tržní podíl.
Firma Beta
Cena akcie: 100 USD
EPS: 4 USD
P/E: 25
Zisk roste 25 % ročně, společnost zvyšuje marže a generuje stále více free cash flow.
Pouze podle P/E vypadá Alpha výrazně levněji.
Po započtení růstu a kvality podnikání už ale situace není tak jednoznačná.
Právě proto P/E nelze používat jako samostatný signál k nákupu akcie.
Co si z toho odnést
P/E je jednoduchý a velmi užitečný ukazatel.
Ale není to odpověď na otázku, zda je akcie levná.
Je to pouze začátek dalšího zkoumání.
Nízké P/E může znamenat:
- atraktivní valuaci
- stagnaci
- vysoké riziko
- vrchol cyklu
- očekávaný pokles zisků
Vysoké P/E může znamenat:
- předraženou akcii
- mimořádně kvalitní firmu
- vysoký očekávaný růst
- příliš optimistická očekávání investorů
Správná otázka proto nezní:
„Jaké má firma P/E?"
ale:
„Jaké P/E platím vzhledem ke kvalitě firmy, jejímu růstu a budoucím ziskům?"
Komentáře
Načítám komentáře…
